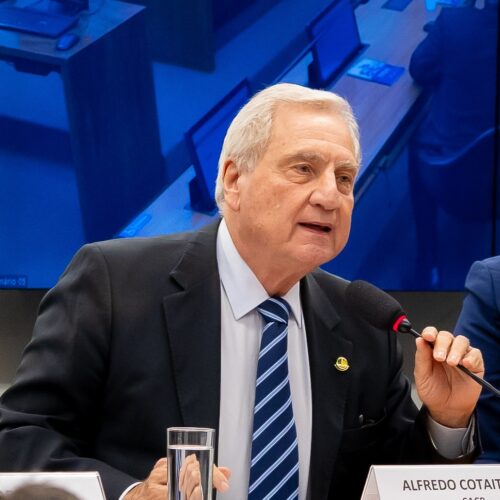
Durante a audiência pública da Comissão de Constituição e Justiça (CCJ) do Senado Federal sobre a Reforma Tributária, nesta quarta-feira (30), Anderson Trautman Cardoso, vice-presidente jurídico da CACB, defendeu ajustes essenciais à proposta, reforçando o impacto direto que as medidas terão sobre o setor empresarial.
Trautman enfatizou a necessidade de que os senadores considerem as sugestões já apresentadas pela Comissão de Assuntos Econômicos (CAE) e pelo Grupo de Trabalho (GT), com destaque para as seguintes emendas:
- Não incidência de IBS e CBS: propõe isenção de IBS e CBS sobre recebimento de dividendos, juros sobre capital próprio e outras remunerações ao capital pagos por cooperativas (Emenda 1042) e a possibilidade de adesão semestral ao regime geral de tributação para optantes do Simples Nacional (Emenda 80).
- Redução de alíquotas para representantes comerciais: sugeriu que representantes comerciais tenham direito a uma redução de 30% nas alíquotas do IBS e CBS, conforme Emenda 228.
- Isenção para bebidas açucaradas: sugestão de exclusão do Imposto Seletivo sobre bebidas açucaradas, conforme Emenda 984.
Anderson destacou ainda uma preocupação central com o Simples Nacional: “No sistema atual, o Simples permite o creditamento do PIS e Cofins pelo adquirente, que será substituído pela CBS, mas no novo regime, isso não será possível. Nosso pleito é que se mantenha uma identidade com o sistema atual para não gerar prejuízo — esse sistema é essencial ao desenvolvimento da nossa economia.” Ele defendeu ainda uma flexibilização para que empresas optantes do Simples possam escolher o regime de tributação sobre consumo a cada semestre, permitindo que empresas que dependem de crédito fiscal tenham mais agilidade para ajustar seu regime.
“O Simples Nacional é a base do desenvolvimento de todos os nossos setores. Somos um país de empreendedores que começam pequenos e crescem,” afirmou.
Além do Simples Nacional, Trautman apresentou outras propostas da CACB:
- Não cumulatividade plena: destacou a importância do artigo 29 do PLP 68, sugerindo a supressão do artigo 30, que impede a apropriação de créditos do IBS e CBS para aquisições de bens de consumo.
- Limite de carga tributária: propôs impedir que Estados, Distrito Federal e Municípios estabeleçam alíquotas do IBS superiores às de referência, preservando a neutralidade da reforma.
- Associações sem fins lucrativos: sugeriu isenção de IBS e CBS sobre doações a sindicatos, federações, associações e fundações sem fins lucrativos.
- Obrigações acessórias: defendeu a inclusão de um capítulo sobre obrigações acessórias, em conformidade com o Estatuto Nacional de Simplificação de Obrigações Tributárias Acessórias.
Concluindo, Anderson Trautman Cardoso reforçou a importância da continuidade da Reforma Administrativa, visando modernizar a estrutura pública e reduzir a carga fiscal sobre os setores produtivos.